

Хууль төрөхийн өмнө: Эхний гурван жил зургаан хувь, дөрөв дэх жилээс 12 хувийн хүүтэйгээр бэлэн болсон орон сууцнуудаа олгоно
57 минутын өмнө
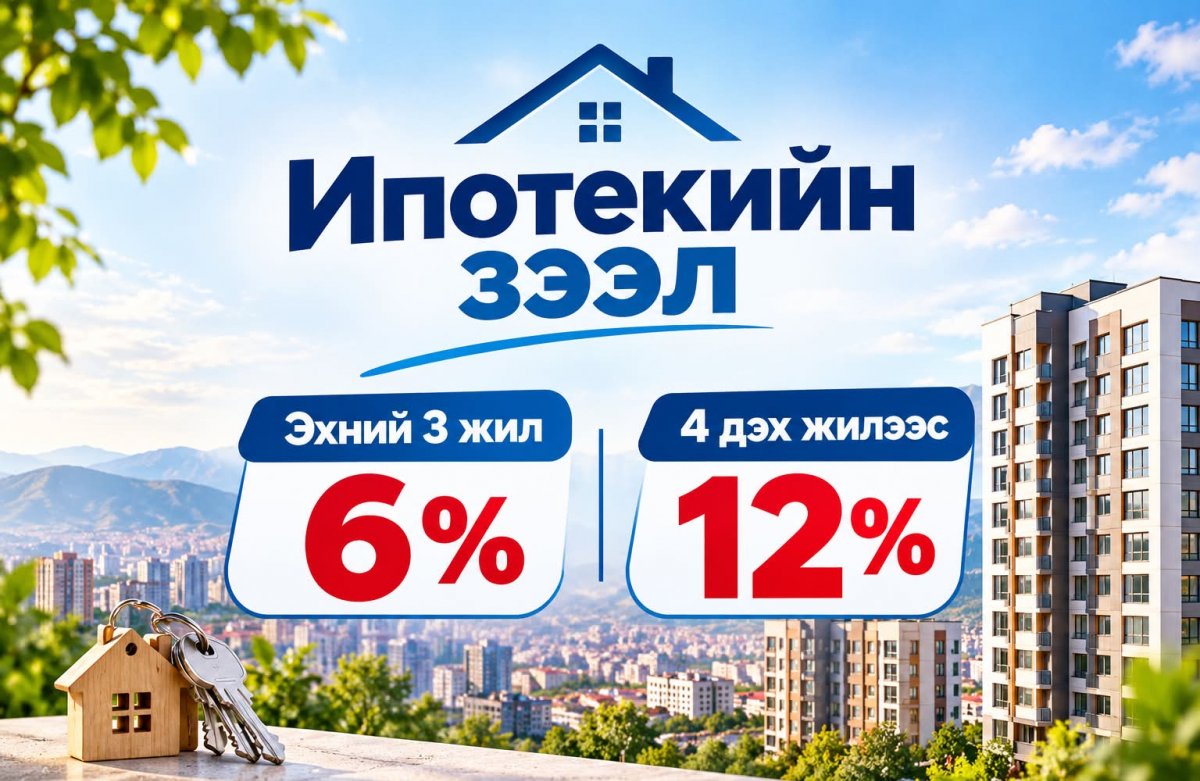
Ипотекийн хөнгөлөлттэй зээлийн эх үүсвэрийг 2027 онд 1.8 их наяд төгрөгөөр нэмэгдүүлж, 16 мянга орчим иргэнийг хөнгөлөлттэй зээл болон хамтын өмчлөл, түрээслээд өмчлөх хэлбэрээр орон сууцанд хамруулна гэв.
Монголбанкны тооцоогоор ипотекийн зээлийн хүлээгдэж буй хүсэлт 7.9 их наяд төгрөгт хүрчээ. Үүний 6.4 их наяд нь Улаанбаатар хотод, 1.5 их наяд нь орон нутагт ногдож байна. Нөгөө талд нийт өрхийн 70 хувь буюу 695 мянган өрх орон сууцгүй гэсэн тооцоо бий. 2024 оны байдлаар ипотекийн зээлийн нийт зээлдэгч 103.7 мянга байгаагаас 38.5 мянга буюу 37.13 хувь нь гэр хорооллоос орон сууцанд шилжсэн зээлдэгч нар байна.
УИХ-ын дарга С.Бямбацогт "Энэ намрын чуулганаар иргэдийн дунд хамгийн их хүлээлт, урт дараалал үүсгэсэн орон сууцны ипотекийн хөтөлбөрийг шинэчлэн, хүн бүрд хүртээмжтэй бодлого хэрэгжүүлэх нь туйлын чухал байна. Ингэж байж ипотекийн зээл тойрсон авлигыг арилгаж, иргэдийнхээ цөхрөлийг эцэс болгож чадна" хэмээн 2026 оны намрын ээлжит чуулганыг нээж хэлсэн үгэндээ онцолсон.
Учир нь Засгийн газраас Орон сууцжуулалтын тухай болон Орон сууцны санхүүжилтийн төрөлжсөн банкны тухай анхдагч хуулийн төслийг 2026 оны зургаадугаар сарын 12-нд УИХ-д өргөн мэдүүлснийг энэ намрын чуулганаар хэлэлцэн батална.
Орон сууцны санхүүжилтийн төрөлжсөн банкны тухай хууль батлагдсанаар шинэ байгуулагдах банк нь орон сууцны санхүүжилтийн зах зээлийг бүхэлд нь дэмжих, зах зээлийн зарчимд тулгуурласан санхүүжилтийн системийг бий болгоход төр, хувийн хэвшлийн уялдааг хангах гүүр болж ажиллах гэнэ. Гэхдээ иргэдэд шууд зээл олгодог, иргэдээс хадгаламж татдаг шинэ банк байгуулна гэсэн үг биш. Харин үнэт цаас гаргах, хөрөнгө оруулалт татах замаар эх үүсвэр бүрдүүлж, түүнийгээ арилжааны банкуудад урт хугацаатай нийлүүлэх тусгай чиг үүрэгтэй ажиллах юм. Мөн улс төрийн нам, эвсэлд дэмжлэг үзүүлэх, банкнаас бусад этгээдэд зээл олгох, аль нэг банкинд давуу байдал бий болгох зэрэг үйл ажиллагааг хуулиар хоригложээ.
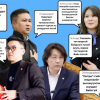
Дээрх хуулийн төслийн ажлын хэсгийг УИХ-ын гишүүн Г.Лувсанжамц ахалж буй. Тэрээр "Орон сууцжуулалтын тухай хуулийн төсөлд ТОСК, НОСК зэрэг орон сууц барьдаг төрийн аж ахуйн нэгжүүдийн цаашдын бүтэц, зохион байгуулалт яаж явах чиглэлийг зохицуулах зорилготой. Уг хуулийн төсөлтэй Орон сууцны санхүүжилтийн төрөлжсөн банкны тухай хуулийн төслийг уялдуулж, баталж чадвал орон сууцны бодлого дээр тодорхой хэмжээний ахиц гарах болов уу гэж харж байна. Миний бие энэ хуулийн ажлын хэсгийг ахалж байгаа.
Нэгдүгээрт, инфляцыг бууруулах ёстой. Ингэхийн тулд улсын төсвийг танах бодлогоо гаргах шаардлагатай. Өнгөрсөн сард инфляц 12.5 хувьтай байсан бол орон сууцны зээлийн хүү арилжааны банкаар гарахад 20-иос дээш хувьтай гарна. Төрөөс зургаан хувийн зээл олгоно гэж хэлээд, зөрүүг мөнгийг нь хэвлэн төгрөгийн ханшийг сулруулж байна. Ханш суларна гэдэг чинь бүх юмны үнэ өсөх шалтгаан болж байгаа юм. Тэгэхээр төр аль болох цомхон байж, чиг үүргийн давхардлаа арилгаж, чиг үүрэг нь давхардсан нэгжүүдээ татан буулгах ёстой.
Тэгвэл инфляц 12.5 хувиас зургаан хувь руу буух боломжтой. Ингэж байж арилжааны банкууд 8-9 хувьтай орон сууцны зээл гаргах боломж бүрдэх юм. Тэгэхээр зөвхөн орон сууцны асуудлыг анхаарах бус төрийн бүтэц, эдийн засаг дахь инфляцыг бууруулах асуудлыг цогцоор нь харах ёстой.
Ирэх 2027 оны төсөв дээр Ерөнхий сайд болон ЗГХЭГ-ын дарга, Сангийн сайдаас асуулт асууна. Монголбанк болон Төсвийн тогтвортой байдлын зөвлөлөөс их оновчтой, шийдлийг гаргаж, танилцуулдаг. Цаашид Засгийн газраас эдгээр байгууллагын санал дүгнэлт, зөвлөмжийг дагах юм уу гэдгийг асууж, тодруулна. Төр алдаатай бодлогоо засах гээд л оролдоод байна. Энэ асуудлыг сууриар нь засч, залруулах шаардлагатай. Арилжааны банкны зээлийн хүү 20 хувьтай байхад иргэд аль болох бага хүүтэй зээлд дугаарлах нь тодорхой. Тэгэхээр орон сууцны ипотекийн зээлд хамрагдах боломжийг нь бүрдүүлэхийн тулд инфляцаа бууруулах шаардлагатай. Тэгж байж орон сууцны нийлүүлэлт, эрэлт тэнцэж, 40 мянгуулаа зээл хүлээх шаардлагагүй болно. Төр бага багаар алдаагаа засаад явах ёстой" гэв.
Монголбанкны Дотоод зах зээлийн үйл ажиллагааны хэлтсийн захирал Б.Мөнхзул: Хөнгөлөлттэй хүүтэй ипотекийн зээл богино хугацаанд шийдэл болж болох ч урт хугацаанд тогтвортой үргэлжлүүлэхэд хүндрэлтэй. Учир нь ипотекийн зээлийн эх үүсвэр хязгаарлагдмал учраас дараалал үүсдэг. Харин санхүүжилтийг хязгаарлалгүй нэмэгдүүлбэл зах зээлд их хэмжээний мөнгө орж, орон сууцны үнэ болон инфляц өсөх эрсдэлтэй.
Сангийн сайд З.Мэндсайхан: Засгийн газар 2027 оны төсвийн төслөө УИХ-д өргөн барьсан. Төсөв дээр ирэх онд залуу гэр бүл, иргэддээ хандсан орон сууцны бодлогыг оруулж ирсэн. Нийтдээ хувийн хэвшилтэй хамтран олон улсын зах зээл дээрээс банк санхүүгийн байгууллагууд 500 сая ам.доллар буюу 1.8 их наяд төгрөгийг босгохоор тусгасан. Валютыг төгрөг болгох Монголбанк дээрх свопын зардлыг улсын төсөв дээр авах замаар босгосон санхүүжилтийн өртгийг өсгөхгүй байх, үүгээрээ бага хүүтэй ипотекийн зээл гаргах бодлогыг хэрэгжүүлэхээр төлөвлөж байна. Яагаад ийм шийдэл оруулж ирсэн бэ гэхээр, өнөөдөр зургаан хувийн хүүтэй ипотекийн зээл санхүүжилтийн эх үүсвэрийн дутагдлаас болоод, иргэд хамрагдаж чадахгүй байна. Өнөөдөр зээлд хамрагдах хүсэлт гаргасан 45 мянган иргэн байна. Нөгөө талдаа арилжааны банкуудаар дамжуулан олгож байгаа өөрийн зээлийн бүтээгдэхүүн жилийн 18-22 хүүтэй байна. Энэ бол өндөр хүү. Тиймээс Засгийн газраас дундын хувилбар буюу эхний гурван жил зургаан хувь, дөрөв дэх жилээс 12 хувийн хүүтэй байх бүтээгдэхүүнийг гаргана. Ингэхийн тулд Засгийн газар валютыг төгрөг болгон хувиргах свопын зардлыг төсөвтөө тусгаж байгаа юм.
Нөгөө талдаа зах зээл дээр бэлэн болсон хувийн хэвшлийн 9000 орчим орон сууц байна. Гадаад зээлээр барьж байгуулсан 20 мянга орчим орон сууц байна. Жишээлбэл, Сэлбэ дэд төв, Солонго-1,2 төсөл, Ногоон нуурын 1008 айлын орон сууц төсөл хэрэгжиж байна. Эдгээр төслөөс ирэх онд 5000 орчим нь ашиглалтад орж, 16 мянган орон сууц нь ирэх 2027 онд ашиглалтад орж, бэлэн болно.
Бид ипотекийн бүтээгдэхүүнийг гаргаснаар шинээр орон сууц барих асуудлыг дэмжихгүй, зөвхөн зах зээл дээр бэлэн болж байгаа орон сууцнуудаа бага хүүтэй ипотекийн бүтээгдэхүүнээр дамжуулан олгох юм. Улсын төсөв батлагдвал энэ хөтөлбөр маань 2027 оны нэгдүгээр сарын 1-нээс хэрэгжиж эхэлнэ. Иргэд эхний гурван жил зургаан хувийн хүүтэй зээлд хамрагдана. Зах зээл дээр бэлэн болж, царцсан барилгуудаа эргэлтэд орно. Засгийн газраас иргэдийнхээ ажлын байрыг хадгалж, орлогыг хамгаалах чиглэлд бодлого боловсруулж байна. Зах зээл дээр үүссэн байгаа орон сууц худалдан авах хэрэглээг нь ипотекийн бодлогоор дэмжиж өгөх юм. Ингэхдээ иргэддээ түрээслээд өмчлөх, урьдчилгаа хөтөлбөрийг бууруулах хэлбэрийг санал болгоно.
УИХ-ын гишүүн Л.Соронзонболд: Арилжааны банкууд дээр ипотекийн зээлд хамрагдахаар хүсэлтэй иргэд өргөдлөө өгөөд, 2-3 жил хүлээж байна. Мөн зээлийн эх үүсвэр нь хангалтгүй байдаг. Өмнө нь Монголбанкнаас зээлийн эх үүсвэрийг шийддэг байсан бол одоо Засгийн газраас зээлийн эх үүсвэрийг гаргах шаардлагатай болсон. Гэтэл Засгийн газарт ийм хэмжээний мөнгө байхгүй учраас орон сууцны зээлийн санхүүгийн эх үүсвэрийг шийддэг төрөлжсөн банк байгуулах шаардлагатай гэдэг судалгааг хийсэн. Орон сууцны санхүүжилтийн төрөлжсөн банк байгуулах хуулийн төслийг өнгөрсөн хаврын чуулганаар УИХ-д танилцуулж, хэлэлцэх эсэхийг дэмжсэн. Одоо УИХ дээр миний бие ахалсан есөн гишүүнтэй ажлын хэсэг байгуулаад, ажиллаж байна. Ажлын хэсэг хуулийн төслийг сайжруулж, батлуулахын төлөө ажиллана. Хуулийг баталснаар, илүү зорилтот бүлэг рүүгээ чиглэсэн байхад анхаарна. Өөрөөр хэлбэл, нэг сарын 1-4 сая төгрөгийн орлоготой, залуу гэр бүл, гэр хорооллоос орон сууцанд амьдрах хүсэлтэй иргэд ч гэдэг юм уу зорилтот бүлэг рүү илүүтэй анхаарч, зээлийн хүүг нь ялгаатай байдлаар зохицуулна. Арилжааны банкуудаар дамжин ипотекийн зээлийг олгоно. Хамгийн гол нь санхүүгийн эх үүсвэр босгох дээрээ төрөлжсөн банк давуу талтай. Энэ эх үүсвэрээ гаргахын тулд тодорхой хэмжээний бонд гаргаж, Засгийн газрын баталгаатай бондыг худалдаж авсан хүмүүстээ хүүгийн орлогын хөнгөлөлт үзүүлэх юм.
Нөгөө талдаа дэлхийн улс орнууд олон хэлбэрээр орон сууцны санхүүжилтийн асуудлаа шийдвэрлэсэн байдаг. Монгол Улсын хувьд төрийн санхүүжилтээр энэ асуудлыг шийдэх боломжгүй учраас орон сууцны төрөлжсөн банкаар дамжуулан зээл олгохоор төлөвлөж байна.
Үндэсний баялгийн сангийн тухай хууль гэж бий. Төрийн өмчийн компаниудын ногдол ашгийн 34 хувийг Хуримтлалын санд бүрдүүлдэг. Тэр Хуримтлалын сангийн мөнгийг ипотекийн зээлийн санхүүжилтэд зарцуулж ирсэн. Ирэх 2027 онд төрийн өмчийн компаниудын ногдол ашгийн 34 хувийг Хуримтлалын санд төвлөрүүлнэ. Тэндээс тодорхой хэмжээний санхүүжилтийг ипотекийн зээлд зарцуулна. Орон сууцны санхүүжилтийн төрөлжсөн банк хуулийн төслөөр ойролцоогоор 200 тэрбум төгрөгийн дүрмийн сантай байх юм. Ийм дүрмийн сантай банк нь өөрийнхөө сангийн хэмжээнээс 30 дахин их хэмжээний мөнгө буюу зургаан их наяд төгрөгийг зах зээл дээр босгох боломжтой байхаар хуулийн төсөлд тусгаж байгаа юм. Тэгэхээр энэ банк үе шаттайгаар санхүүжилтийн эх үүсвэрийг босгож, тэр мөнгөө эргүүлээд орон сууцны санхүүжилтэд зарцуулна гэсэн үг. Энэ хууль батлагдсаны дараагаар дүрмийн сангийн асуудлыг хэрхэн шийдвэрлэх эсэхийг Засгийн газраар хэлэлцэнэ.